Sichern Sie zuerst den Gefahrenbereich und bringen Sie Personen in Sicherheit, betreten Sie das Dach dabei auf keinen Fall selbst. Dokumentieren Sie den Schaden mit Fotos und Uhrzeit, melden Sie ihn danach umgehend Ihrer Wohngebäudeversicherung. Bei herabhängenden Teilen oder größeren Lücken in der Dachhaut braucht es sofort einen Fachbetrieb für die Notsicherung, nicht erst morgen.
Kurz gesagt:
- Bei Windstärken ab 62 km/h besteht in Deutschland in der Regel Sturmversicherungsschutz für Schäden am Dach.
- Sofortmaßnahmen wie provisorische Abdeckungen und die Dokumentation der Schäden sind innerhalb der ersten 48 Stunden essenziell, um Folgeschäden zu vermeiden.
- Die Wohngebäudeversicherung übernimmt Schäden am Dach, während bei beschädigten Möbeln im Innenraum die Hausratversicherung greift, Überschwemmungen sind extra versichert.
- Eine fachgerechte Inspektion durch Drohnen oder externe Experten ist bei größeren Schäden ratsam, um exakte Schadensbilder und gute Chancen auf Kleinschadensregulierung zu sichern.
- Das Handeln in den ersten Stunden vor Ort spart Kosten und Zeit, wobei nur zugelassene Fachbetriebe geöffnete und beschädigte Dachbereiche sichern dürfen.
Inhaltsverzeichnis
- Konkrete Sofort-Checkliste für die ersten 24 bis 48 Stunden
- Versicherung, Fristen und Pflichten nach einem Sturm
- So dokumentieren Sie den Schaden richtig
- Notmaßnahmen und Sicherheit: Schäden mindern, ohne sich zu gefährden
- Fachgerechte Prüfung und die richtige Wahl des Dachdeckers
- Vorbeugende Maßnahmen: Sturmklammern und technische Regeln
- Was wir aus zahlreichen Sturmeinsätzen gelernt haben
- Wie wir bei Engels Bedachungen nach einem Sturm konkret helfen
- FAQ
- Quellen
Konkrete Sofort-Checkliste für die ersten 24 bis 48 Stunden
Die ersten zwei Tage entscheiden oft, ob aus einem Sturmschaden ein kleiner Zwischenfall bleibt oder ein teurer Folgeschaden entsteht. Gehen Sie strukturiert vor:
- Sperren Sie den Bereich unter und um die beschädigte Dachfläche ab, auch für Nachbarn und Passanten.
- Lehnen Sie keine Leiter an instabile Dachteile oder herabhängende Elemente.
- Informieren Sie direkte Nachbarn, wenn Trümmerteile auf deren Grundstück fallen könnten.
- Rufen Sie bei hängenden Ziegeln, losen Blechen oder offenen Stellen sofort einen Fachbetrieb für die Notsicherung.
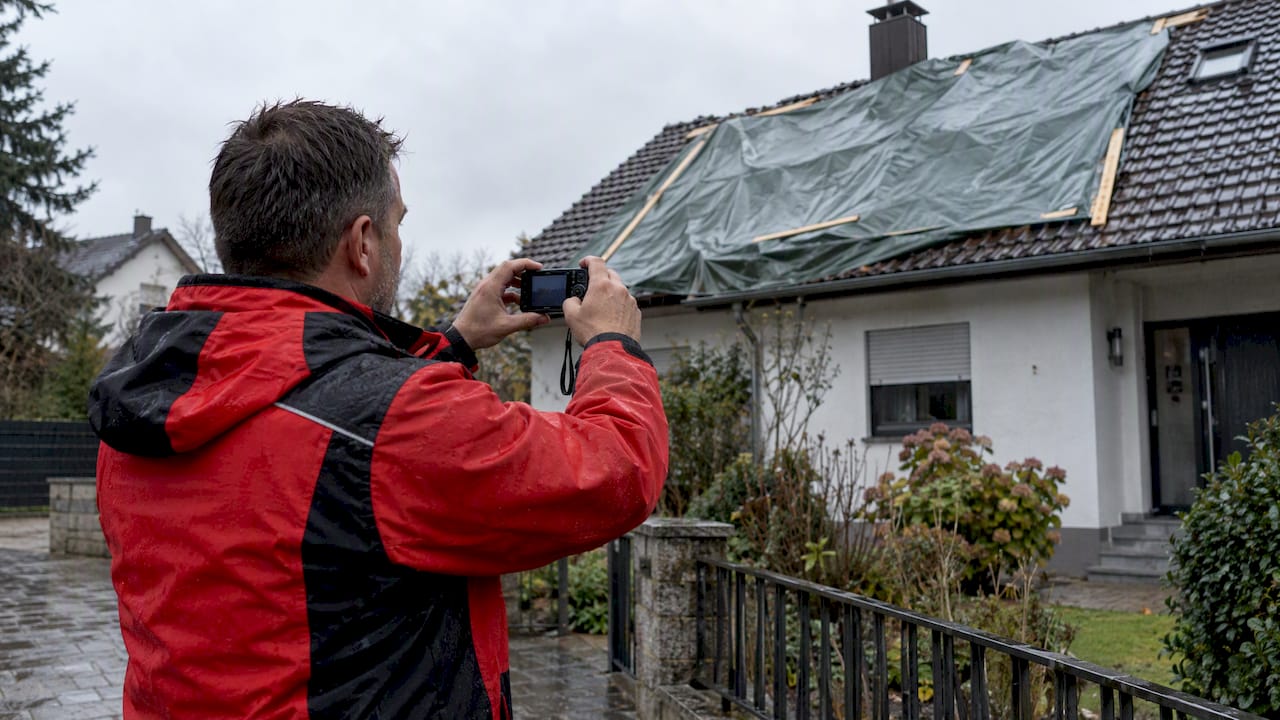
- Lassen Sie eine provisorische Plane fachgerecht anbringen und halten Sie den Zustand vorher und nachher fotografisch fest.
- Informieren Sie Ihren Versicherer telefonisch oder online, auch wenn die vollständige Schadenmeldung erst folgt.
- Sammeln Sie Beweismittel: Wetterbeobachtungen, Aussagen von Zeugen, vorhandene Wartungsunterlagen zum Dach.
Profi-Tipp: Machen Sie Fotos, bevor Sie irgendetwas aufräumen oder verändern, denn jede Veränderung vor der Dokumentation kann später als fehlender Nachweis gewertet werden.
Versicherung, Fristen und Pflichten nach einem Sturm
Welche Versicherung zahlt, hängt vom Schadensbild ab. Die Verbraucherzentrale Bremen erklärt die Aufteilung klar:
- Die Wohngebäudeversicherung deckt Schäden am Haus selbst, etwa am Dach, an Fenstern oder an der Fassade.
- Die Hausratversicherung greift bei beschädigten beweglichen Gegenständen im Innenraum.
- Für Überschwemmungen braucht es eine separate Elementarschadenversicherung.
Versicherer in Deutschland definieren einen Sturm üblicherweise ab Windstärke 8, also ab rund 62 Kilometern pro Stunde. Lässt sich die Windstärke am eigenen Standort nicht direkt belegen, reicht häufig der Nachweis über Schäden in der Nachbarschaft oder den sichtbaren Zustand des Gebäudes.
Nach § 82 VVG sind Sie als Versicherungsnehmer verpflichtet, den Schaden nach Möglichkeit zu mindern und weitere Schäden abzuwenden. Notwendige Aufwendungen dafür sind erstattungsfähig, selbst wenn die Maßnahme am Ende nicht vollständig gelingt. Praktisch heißt das: Dokumentieren Sie jeden Schritt und handeln Sie nachvollziehbar begründet. Bei Unsicherheiten lohnt ein kurzer Anruf beim Versicherer, bevor Sie größere Maßnahmen beauftragen.
So dokumentieren Sie den Schaden richtig
Eine saubere Dokumentation entscheidet oft darüber, wie schnell und reibungslos die Regulierung läuft.
- Fotografieren Sie zuerst das Gesamtbild des Dachs, dann Nahaufnahmen jeder beschädigten Stelle.
- Halten Sie auch die Umgebung fest, etwa abgebrochene Äste oder herumliegende Dachziegel im Garten.
- Nehmen Sie ein kurzes Video auf und sprechen Sie Datum, Uhrzeit und Schadenhergang mit ein.
- Führen Sie eine Schadensliste mit geschätzten Werten, vorhandenen Rechnungen und früheren Wartungsnachweisen.
- Verändern Sie nichts am Schadensbild, bevor es dokumentiert ist, und falls eine Veränderung unvermeidbar ist, halten Sie jeden Schritt einzeln fest.
Notmaßnahmen und Sicherheit: Schäden mindern, ohne sich zu gefährden
Erlaubt und sinnvoll sind provisorische Planen, das Abdichten offener Fenster und das Absperren gefährlicher Bereiche. Nicht erlaubt, zumindest nicht ohne vorherige Absturzsicherung und Schutzausrüstung, sind eigene Reparaturversuche auf dem Dach. Die Absturzgefahr auf nassen, beschädigten Flächen ist real und lässt sich von Laien kaum einschätzen.
- Legen Sie provisorische Abdeckungen nur dort an, wo sie vom Boden oder von einer gesicherten Stelle aus erreichbar sind.
- Befestigen Sie eine Plane an mehreren Punkten, damit kein Luftspalt entsteht, durch den der Wind erneut angreift.
- Dokumentieren Sie die Notmaßnahme sofort mit Fotos, auch wenn sie provisorisch wirkt.
- Lassen Sie alles, was eine Leiter oder das Dach selbst erfordert, von einem Fachbetrieb übernehmen.
Nach den Versicherungsbedingungen (VGB 2022) übernehmen Versicherer die Kosten für gebotene Notmaßnahmen auch dann, wenn diese letztlich erfolglos bleiben.
Profi-Tipp: Fotografieren Sie die Plane nach der Befestigung noch einmal aus der Distanz, damit der Versicherer die gesamte Abdeckung auf einen Blick sieht.
Fachgerechte Prüfung und die richtige Wahl des Dachdeckers
Eine Begehung des beschädigten Dachs ist riskant und liefert oft weniger verwertbare Beweise als eine Inspektion von außen. Eine Drohnendachinspektion verschafft einen schnellen, sicheren Überblick über das gesamte Dach und liefert Bildmaterial, das sich direkt an den Versicherer weiterleiten lässt.
Bei größeren Schäden, etwa wenn ein Ast die Dachhaut durchschlagen hat oder ganze Flächen abgedeckt sind, reicht eine Sichtprüfung oft nicht aus. Dann braucht es eine genauere statische Begutachtung vor Ort.
Bei der Auswahl eines Fachbetriebs zählen diese Punkte:
- Regionale Verfügbarkeit und kurze Anfahrtswege für den Notfall.
- Nachweisbare Referenzen und Erfahrung mit Notdiensten nach Unwetter.
- Zertifizierungen für Sonderfälle, etwa Asbestsanierung nach TRGS 519 bei älteren Faserzementdächern.
Ein strukturierter Ablauf von der ersten Kontaktaufnahme über die Inspektion bis zur Notabdeckung und dem Angebot verkürzt die Zeit zwischen Schaden und Reparatur erheblich.
So läuft es bei Engels Bedachungen typischerweise ab: Kontakt, Inspektion mit oder ohne Drohne, Notabdeckung, Angebot und Unterstützung bei den Unterlagen für den Versicherer.
Vorbeugende Maßnahmen: Sturmklammern und technische Regeln
Vorbeugen ist günstiger als reparieren, und die Branche hat dafür klare Regeln. Die ZVDH-Fachregeln verlangen bei Neubauten und bei umfassenden Sanierungen eine geprüfte Windsogsicherung, orientiert an den Normen EN 1991-1-4 für Windlasten und EN 14437 für den Abhebewiderstand von Dacheindeckungen.
Eine generelle Nachrüstpflicht für Bestandsdächer gibt es nicht. Im Schadensfall kann der Zustand der Befestigung aber relevant werden, etwa wenn ein Versicherer prüft, ob die Dacheindeckung fachgerecht ausgeführt war.
- Lassen Sie lose Ziegel und erkennbare Schäden vor Beginn der Sturmsaison austauschen.
- Prüfen Sie bei anstehenden Sanierungen, ob die Klammerpläne dem aktuellen Stand der Normen entsprechen.
- Dokumentieren Sie jede Wartung, denn das erleichtert spätere Nachweise gegenüber dem Versicherer.
Schon ab Windstärke 9 können einzelne Ziegel abgehoben werden, ab Stärke 11 entstehen verbreitet großflächige Dachschäden.
Was wir aus zahlreichen Sturmeinsätzen gelernt haben
Schnelles Handeln in den ersten Stunden spart am Ende oft mehr Geld als jede Diskussion mit dem Versicherer danach. Wer in Bornheim, Köln oder Bonn wohnt, hat den Vorteil kurzer Wege zu regionalen Fachbetrieben, die binnen Stunden vor Ort sein können. Dokumentieren Sie früh, lassen Sie prüfen, und zögern Sie die fachliche Einschätzung nicht hinaus.
— Electus
Wie wir bei Engels Bedachungen nach einem Sturm konkret helfen
Nach einem Sturm zählt für uns vor allem eines: schnell da sein, bevor aus einem Dachschaden ein Wasserschaden wird. Wir übernehmen die Notsicherung, dokumentieren den Schaden bei Bedarf per Drohne und erstellen daraus die Grundlage für Ihre Schadensmeldung.
Unser Ablauf ist dabei immer gleich aufgebaut:
- Schnellinspektion vor Ort oder per Drohne, je nach Zugänglichkeit und Wetterlage.
- Provisorische Abdeckung, damit kein weiteres Wasser eindringt.
- Ein Angebot für die vollständige Reparatur oder Sanierung, inklusive Unterlagen für Ihren Versicherer.
- Bei Verdacht auf Asbest in älteren Dacheindeckungen übernehmen wir die Sanierung nach TRGS 519.
Unsere Leistungen rund ums Dach decken die gesamte Spanne von der Notsicherung bis zur kompletten Dachsanierung ab. Rufen Sie uns an, sobald der Bereich gesichert ist, dann sehen wir uns den Schaden gemeinsam an.
FAQ
Was kann ich tun, wenn mein Dach durch einen Sturm beschädigt wurde?
Sichern Sie zuerst den Gefahrenbereich, betreten Sie das Dach nicht selbst und dokumentieren Sie den Schaden mit Fotos. Informieren Sie anschließend Ihre Wohngebäudeversicherung und beauftragen Sie bei größeren Schäden einen Fachbetrieb für die Notsicherung.
Welche Dachschäden zahlt die Versicherung?
Die Wohngebäudeversicherung übernimmt Sturmschäden am Gebäude selbst, etwa an Dacheindeckung, Fenstern oder der Fassade. Schäden an beweglichen Gegenständen im Haus fallen dagegen unter die Hausratversicherung.
Ab welcher Sturmstärke zahlt die Versicherung?
Versicherer in Deutschland definieren einen Sturm in der Regel ab Windstärke 8, also ab rund 62 Kilometern pro Stunde. Lässt sich das vor Ort nicht direkt messen, genügt häufig der Nachweis über Schäden in der Umgebung.
Sind Sturmklammern in Deutschland Pflicht?
Eine generelle gesetzliche Pflicht für Bestandsdächer gibt es nicht. Die ZVDH-Fachregeln verlangen jedoch bei Neubauten und größeren Sanierungen eine geprüfte Windsogsicherung nach den Normen EN 1991-1-4 und EN 14437.
Quellen
- GDV Naturgefahrenreport / VGB‑Referenz
- § 82 VVG - Schadensminderungspflicht
- Verbraucherzentrale Bremen: Welche Versicherung übernimmt welche Sturmschäden?
- Deutscher Wetterdienst - Beaufort‑Skala
- FOS: Windsogsicherung/Normen Deutschland (ZVDH, EN‑Normen)